Info / Průvodce
Záplavové zóny: co znamená Q5, Q20 a Q100
Q5, Q20 a Q100 nejsou žargon pro hydrology. Jsou to tři čísla, která rozhodují, jestli vám dům pojistí, jestli na pozemku vůbec smíte stavět, a o kolik je levnější než ten o ulici dál.
AtlasVeri · zdroj dat: DIBAVOD, podniky Povodí, vodní zákon · aktualizováno 09/2026
Co znamená Q-číslo
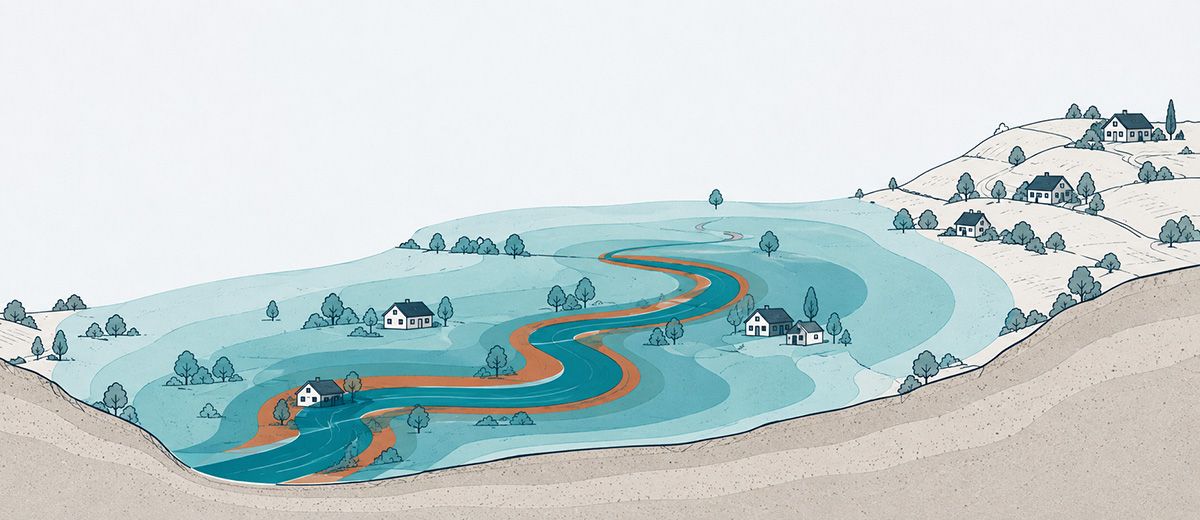
Záplavové území je plocha, kterou zaplaví voda při takzvané návrhové povodni. Q-číslo říká, jak velká ta voda je — přesněji jak často se v daném místě řeky vrací:
- Q5 — pětiletá voda. Průtok, který se v profilu řeky statisticky překročí jednou za pět let. Úzký pruh těsně u koryta.
- Q20 — dvacetiletá voda.
- Q100 — stoletá voda. Nejširší pásmo. Tohle je hranice, se kterou pracuje územní plánování, stavební úřady i pojišťovny.
„Jednou za sto let" neznamená „za můj život to nepřijde". Je to pravděpodobnost 1 % v každém jednotlivém roce. Za třicet let hypotéky se pravděpodobnost aspoň jedné takové povodně blíží 26 %. A klimatická změna ta čísla posouvá — území vymezená před dvaceti lety bývají dnes optimistická.
Aktivní zóna — nejdůležitější řádek
Uvnitř území Q100 bývá vyznačená užší aktivní zóna záplavového území. To je místo, kudy povodeň reálně proudí — ne kde jen stojí rozlitá voda. Rozdíl je zásadní:
Aktivní zóna
Podle § 67 vodního zákona se sem nesmí umísťovat nové stavby (kromě vodních děl a nezbytné infrastruktury). Přístavby a oplocení jsou silně omezené. Stavební pozemek v aktivní zóně je fakticky nezastavitelný.
Q100 mimo aktivní zónu
Stavět lze, ale stavební úřad bude chtít protipovodňové opatření — podlahu nad hladinou Q100, žádné obytné suterény, povodňový plán. Náklady i omezení navíc.
Co to dělá s pojištěním a hypotékou
Pojišťovny hodnotí adresu podle vlastních povodňových zón 1–4, které ze záplavových území vycházejí, ale nejsou s nimi totožné:
- Zóna 1–2: běžné pojištění.
- Zóna 3: výrazně dražší, vysoká spoluúčast, někdy jen se sublimitem.
- Zóna 4: povodeň se často nepojistí vůbec.
Banka může u nemovitosti v aktivní zóně odmítnout zástavu nebo snížit LTV — a bez pojištění proti živlu hypotéku většinou nedá. Cenový rozdíl mezi jinak srovnatelnými nemovitostmi bývá 10–30 %.
Co v mapách Q100 není
- Přívalové (bleskové) povodně — voda z přívalového deště valící se ze svahů a z malých toků. Nejsou v záplavových územích velkých řek. Rizikový je pozemek na dně údolíčka pod velkým polem nebo pod svahem, i když je řeka daleko.
- Zvýšená hladina podzemní vody — sklep, který „jen na jaře vlhne". Nesouvisí s řekou, souvisí s geologií.
- Kanalizace, která nestíhá — ve městě se voda umí objevit i mimo jakoukoli zónu.
Co se plánuje — a proč to sledovat
Záplavové území není napořád stejné. Nová protipovodňová opatření (hráze, poldry, zvýšená nábřeží) mohou pozemek z Q100 vyvázat — nebo naopak přesunout riziko po proudu jinam. Obec je má v územním plánu jako plochy a koridory „návrh". Když kupujete pozemek těsně u hranice zóny, zjistěte, jestli se s tou hranicí nechystá hýbat.
Jak to zjistíte
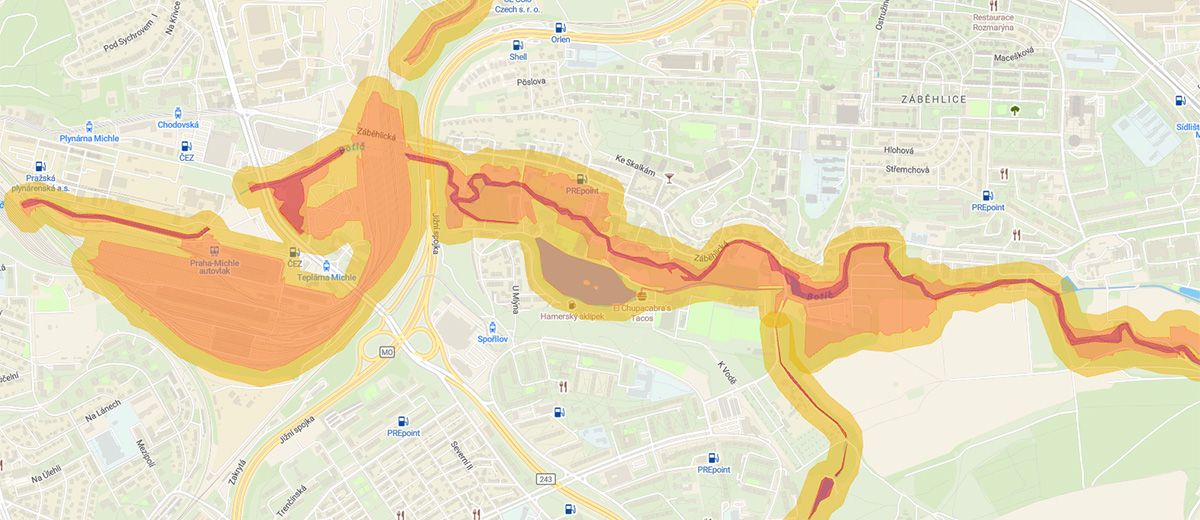
Záplavová území Q5, Q20, Q100 i aktivní zónu vymezují správci povodí, data spravuje DIBAVOD. V AtlasVeri je najdete u konkrétní adresy — včetně toho, jestli pozemek zasahuje do aktivní zóny. Komerční povodňové zóny pojišťoven (1–4) jsou samostatná klasifikace České asociace pojišťoven — u nás je nenajdete, přesné zařazení zjistíte přímo u pojišťovny nebo na portálu ČAP.
Zjistěte povodňové riziko konkrétní adresy
Spolu s radonem, hlukem, věcnými břemeny a 140+ dalšími daty — na dva kliky.
Zdarma
Prověřit adresu
Hodnocení obcí